
El programa económico avanza firme en la Fase II de “emisión cero” y mantiene firme el ancla fiscal a pesar de que en este último tiempo surgieron algunas dudas respecto el frente cambiario y monetario que hizo que el riesgo país vuelva a la zona de 1500 bps.
Como novedad, el gobierno este mes anunció la intervención en el tipo de cambio mediante la venta de reservas a través del MEP y el CCL que cayó desde máximos. Esta medida generó algo de incertidumbre en los mercados en el mes de junio donde vimos un impacto negativo en la mayoría de los activos locales.
Las reservas internacionales comenzaron a caer y cerraron el mes en zona de USD -6.000 millones. En este contexto de reservas netas negativas, resulta arriesgado el uso de las mismas para frenar la inestabilidad cambiaria, aunque desde el Gobierno afirman que las reservas internacionales crecerán al menos USD 1.200 millones en agosto, y que la cuenta comercial energética cambiará a partir del mes siguiente.
En términos de actividad económica, Orlando J. Ferreres & Asociados publicó un informe donde analiza que la Inversión Real cayó un 27,5% anual en junio y concluye que: “La inversión no muestra señales de recuperación, aunque hacia adelante podríamos ver alguna reacción de los niveles de inversión, aunque un crecimiento sostenido de los niveles de inversión sólo será posible cuando el contexto muestre una recuperación consolidada de la actividad económica y de la demanda interna”.
Por su parte, se conoció el Índice de Salarios publicado por el INDEC mayo. En términos nominales, los salarios de mayo mostraron una variación mensual de 8,3%, 4,1 p.p. más que la variación promedio de los precios para el mismo mes. Si bien el poder adquisitivo del salario se recuperó un 4,9%, en promedio durante el último mes, la pérdida acumulada en los últimos meses es aún muy importante.
Entendemos que la apuesta del gobierno es inflación a 1% en septiembre baja de riesgo país, menor crawling peg, financiamiento del BID, repo para pagos de Bonos en 2025/2026 y blanqueo. Si se dan todas estas condiciones de manera favorable, quizás el levantamiento del cepo esté más cerca que lejos, aunque el mercado todavía no “compra” que el mismo pueda darse durante 2024. ¿Sorprenderá el gobierno?
Un mes malo en general, para el mercado local. Cayeron acciones, cayeron bonos y subió el dólar. Sólo se “salvaron” las Lecaps por una expectativa de inflación menor a la esperada. A pesar de esto, esperamos un agosto con algo más de calma en los activos locales si no tenemos desde afuera tantas malas noticias.
Con el gobierno dispuesto a utilizar reservas para contener el tipo de cambio, los dólares financieros cayeron en Julio. Tanto el MEP como el CCL comenzaron el mes en zona de $1400 y cerraron en zona de $1.300 con un canje que se mantuvo muy cercano al 0%, incluso en algunos momentos negativo. Bajo esta dinámica, el MEP cerró el mes en $1.293 (-4%) y el CCL en $1.284 (-4.8%). El dólar oficial se mantuvo con el crawling peg al 2% cerrando en $951.50. Sin dudas, interesante para quien necesite “sacar” dólares al exterior.
El dato de inflación general para el mes de julio según consultoras privadas ronda el 3,6% y la núcleo en torno al 2,3%. Para el mes de agosto se esperan valores en torno al 3% y el Ministro de Economía Caputo mencionó que anticipa una inflación en torno a 1% (o incluso cercano a 0%) en septiembre. Por ahora, el mercado no parece estar tan convencido de ello. Veremos en los próximos 2 meses quien tiene la razón.
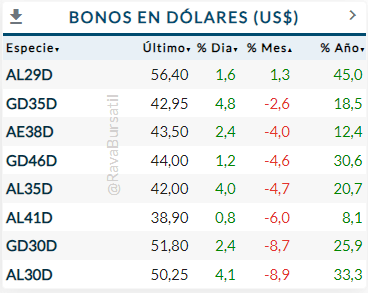
El merval no fue la excepción a la regla y mostró caídas en torno al 8% en el mes de julio, que medidas en dólares fueron en torno al 3,4%. Por lo pronto, cuesta imaginar un escenario algo más constructivo en la renta variable local, donde preferimos ser estrictamente selectivos y recomendamos mantener cautela.
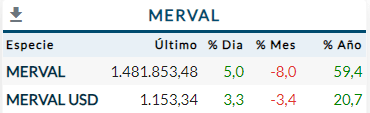
La deuda soberana Hard dollar también mostró caídas, en especial en el tramo corto de la curva que fue el más golpeado. Nos mantenemos todavía cómodos con deuda soberana considerando el alto compromiso de cumplimiento que viene mostrando el gobierno de cumplir con sus obligaciones. Más allá de que “pagamos por ver” y nos parece adecuado el proceso que se lleva adelante para intentar alinear variables como la inflación y superávit, destacamos que no se deben descuidar otros aspectos como la acumulación reservas, el riesgo país y la actividad económica.
Además, el gobierno aseguró tener garantizados los pagos de renta y amortización hasta 2026 mediante un REPO con bancos internacionales, eliminando así la necesidad de acceder al mercado para refinanciar los pagos del próximo año y otorgándole el tiempo necesario para acceder a los mercados internacionales en 2026.
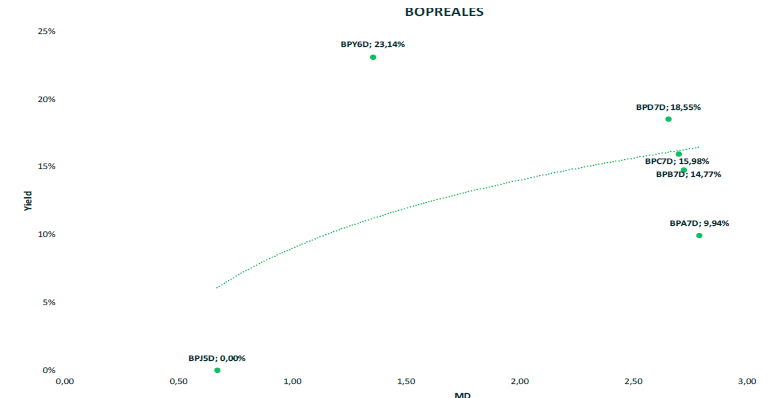
El Mercado sigue viendo asignando a los Bopreales un riesgo menor que a los soberanos por el hecho de que son emitidos por el BCRA, además de que son emitidos y pagaderos íntegramente dentro del mandato de la administración actual. Vemos el Bopreal serie 3 BPY26/BPY6D muy desarbitrado de la curva, cerrando el mes con una TIR en torno al 23%, sin dudas, una opción interesante para quien busque instrumentos Hard dollar, con un perfil intermedio y sin estirar tanto la duration
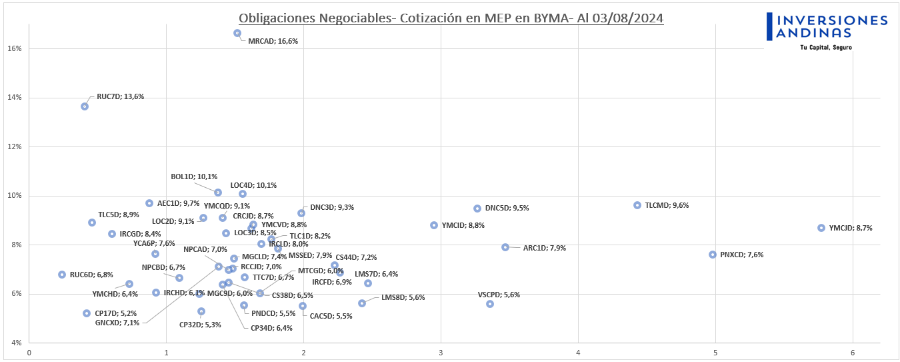
Mes de fuerte volatilidad donde les volvemos a recordar lo importante de tener estos instrumentos en nuestra cartera. Creemos que hay créditos con tasas de rendimiento muy interesantes. 2 temas más en relación a esto:
– Creemos que en cuanto empiece a fluir el blanqueo podemos tener caídas fuertes de las tasas implícitas de las obligaciones negociables, que hoy lucen muy atractivas.
– La baja de la tasa americana es otro tema a monitorear, los bonos del Tesoro americano a 2 años ya rinden abajo de 3,9% anual. Esto hace que hoy la tasa de mayoría de ONs sea al menos el doble, creemos que justifica el riesgo extra.
Si estás ahí esperando con unos dólares que tenés ganas de invertir nos parece un buen momento para comprar créditos buenos con tasas del 8%, 9% o 10% anual.
El mercado de tasa fija (Lecaps) comenzó a pagar desinflación, donde pareciera que el mercado se volcó hacia estos instrumentos, que rápidamente comprimieron sus tasas de rendimiento por debajo del 4%. En un contexto donde se esterilizan pesos vía venta de dólares y se busca que la inflación converga con la tasa de crowling peg, es razonable esperar una apreciación del peso, por eso para muchos inversores comenzaron a ponerse atractivos estos instrumentos, donde destacamos principalmente el tramo medio de la curva como lo más atractivo por ahora.
Interesante para quien busque hacer tasa en pesos, hasta 120 días y quiera un instrumento tranquilo, pero con mejor rendimiento que los Money Market, Billeteras Virtuales, Plazos Fijos, etc.

La curva CER se mostró golpeada y volvió a mostrar rendimientos atractivos, aunque si se mantiene el sendero de desinflación, las Lecaps podrían ganarles. Las expectativas inflacionarias cayeron considerablemente, donde la curva CER se puso vendedora provocando fuertes caídas y dejando sus instrumentos rindiendo en torno al 10% en el tramo medio. Quienes se mantengan escépticos con el sendero de desinflación, estos instrumentos comienzan a mostrar rendimientos interesantes.

Con la inflación en baja creemos que seguirá aumentando la demanda de Lecaps (preferimos el tramo medio de la curva), aunque los bonos CER rindiendo +10% lucen interesantes, más aún con las expectativas en torno a la salida del CEPO donde creemos que el mercado comprará cobertura. A valores de hoy, los instrumentos CER nos permiten bloquear spreads positivos de entre 8% y 10% para 2025.
Para quienes busquen menos volatilidad, las estrategias de tasa (LECAPs) permanecen atractivas no solo para el corto plazo, sino incluso de mediano plazo. En este marco, luce atractivo posicionarse en las LECAPs medias y largas que nos ofrecen TNAs superiores al 50%.
Para inversores que busquen estar tranquilos y busquen instrumentos dolarizados, volvemos a destacar deuda corporativa (Obligaciones Negociables) como parte fundamental de los portafolios, siendo éstos instrumentos que volvieron a demostrar un comportamiento bastante estable a lo largo de estos meses, incluso donde vemos oportunidad de estirar duration.
Si buscás algo más corto, YMCQD arriba del 9% anual nos parece una buena opción. CRCJD con un flujo de pagos trimestrales es interesante (sobre todo si conseguimos arriba del 9%). DNC3D también. Si sos agresivo. GEMSA (MRCAD) se puede tener algo también, no entra al canje de estos días. Presenta balance estos días y estaremos atentos.
Ya para más largo, nos gusta Telecom (TLCMD), si conseguimos ARC1D y PNXCD cerca del 8% también. Dentro de curva de YPF, hoy priorizamos YMCID.
Para perfiles intermedios encontramos a los Bopreales atractivos. El Serie 3 (BPY26), con vencimiento en 2026, cotiza a un rendimiento en la zona del 24%. Incluso en un escenario negativo de corto plazo estos títulos cortos emitidos por el BCRA y por bajo monto brindan rendimientos atractivos con la posibilidad de mantenerlos a finish.
Para quienes se animen a sumar algo más de riesgo, la deuda soberana larga, nos sigue pareciendo atractiva dado que ofrece una baja paridad y una dinámica defensiva en escenarios adversos. A su vez, si la curva comprime a niveles de créditos emergentes (TIR de 12%) ofrecen un upside potencial superior a los bonos cortos. Los Bonos soberanos en dólares deberían encontrar un piso en la zona de usd 40 considerando las señales del Gobierno en torno al anuncio del REPO para los pagos 2025 y nuevos desembolsos de Organismos Internacionales. Tras el descuento de los últimos días, consideramos que estos instrumentos ofrecen precios atractivos. Si bien creemos que tendremos volatilidad, han bajado un 20% desde máximos y pricean a estos valores un escenario de reestructuración agresiva. Seguimos siendo constructivos con el tramo largo de la curva (AE38 – GD35).
Por el lado de la renta variable, mantenemos la estrategia que hemos venido mencionando en nuestros últimos informes, donde preferimos renta fija, pero asignamos aquí mayor ponderación al sector oil & gas dentro del equity local.
En resumen, creemos que el mercado le pedía al gobierno resultados concretos en torno al CEPO y a la recuperación de la actividad para retomar la senda alcista, aunque la desinflación y la consolidación del superávit nos permite pensar de manera optimista a mediano plazo.
Muchísimas novedades también en el plano internacional.
Comenzó en Julio la temporada fuerte de Balances donde comenzamos a tener números de las principales compañías.
Les dejamos un semáforo de resultados:
Google, Coca Cola, Meta, Apple, Mercado Libre, MasterCard, AMD, Pfizer, PayPal, Bank of América, Goldman Sachs, Morgan Stanley, Blackrock, Netflix…
Amazon, Microsoft, Tesla. Citi, JP Morgan…
Intel, Coinbase, Boeing, Starbucks, Wells Fargo…
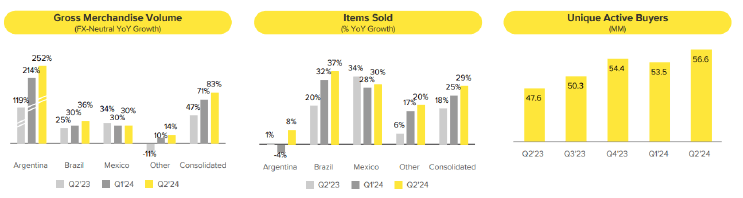
Destacamos especialmente a Mercado Libre (MELI) que trajo un balance increíble, mostrando un incremento del 42% para los ingresos de la compañía frente a igual trimestre de 2023 y creciendo fuertemente en todos los países donde se posiciona.
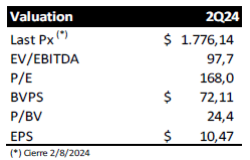
A pesar de algunos buenos resultados, los mercados en julio empezaron a mostrar de manera más firme la búsqueda de activos de valor y le pegó fuerte a las tecnológicas, en especial, en esta última semana. Se vieron caídas muy fuertes en las “7 magníficas” que venían ya desde hace algún tiempo mostrando valuaciones un poco elevadas. Incluso se conoció el dato que Warren Buffet redujo en un 50% su posición en Apple. Tuvimos varios días de fuertes caídas en Nasdaq y en el S&P 500 en medio de una rotación hacia sectores más defensivos y de menor capitalización, explicando a su vez la subida del Dow Jones y el Russell 2000.
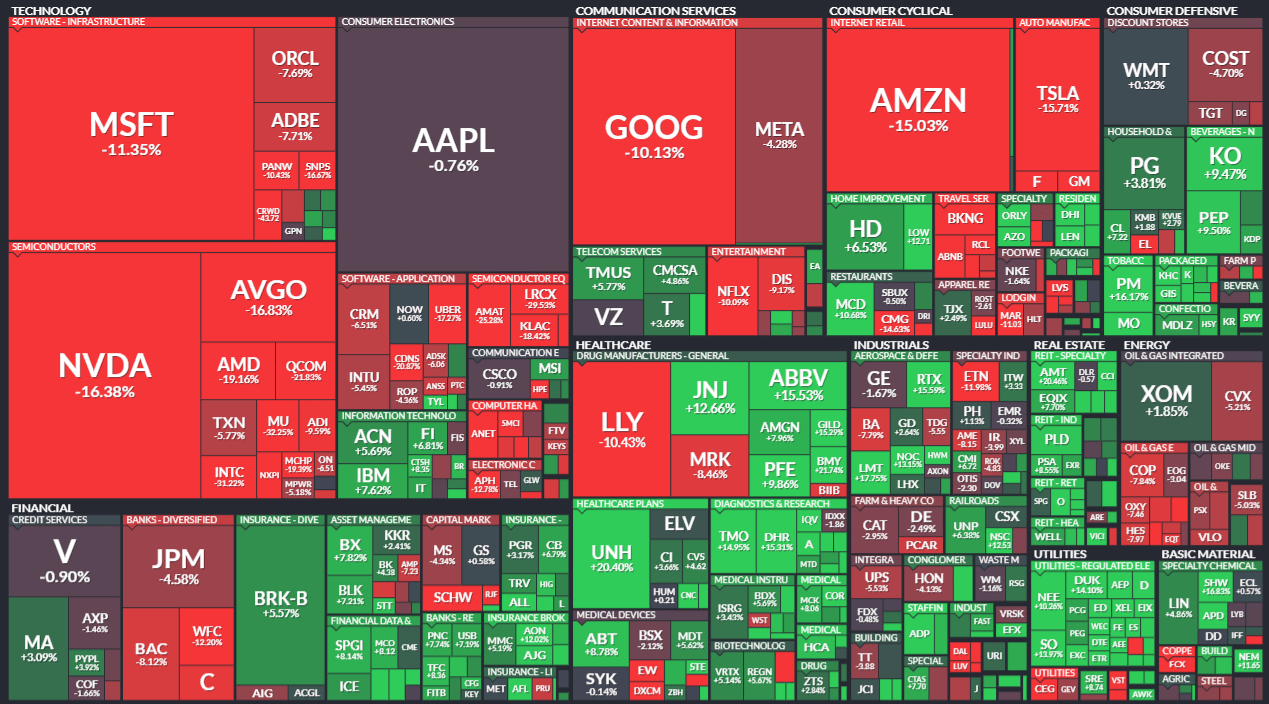
Creemos que en este contexto también será importante ver cómo se comporta el mercado en torno a las expectativas en torno a la tasa de interés, en un mes donde la FED mantuvo la tasa de referencia (5,25%-5,50%) y se mostró abierta a un primer recorte en el mes de septiembre.
El problema fue que luego de esta decisión, el nuevo dato de empleo fue bastante negativo. Disminuyó la creación de empleo y el desempleo mostró el dato más alto de los últimos 3 años. ¿Tendrá ahora que apurarse la FED en bajar la tasa para no pegarle a la economía y entrar en recesión? Creemos que sí.


El combo de una posible recesión en USA, temor a más conflictos bélicos que se calentaron en estas últimas jornadas y caídas tremendas en los mercados asiáticos (Crash similar al del Tsunami de 2011) afirman aún más la estrategia que venimos manteniendo desde inicios del 2024: Seguimos muy cómodos con la renta fija y parados en emergentes, además de compañías estables y de valor.
Por supuesto que cuando el mercado tiene caídas tan verticales el resto del mercado se puede contagiar, pero creemos que de esta manera podremos evitar tanta volatilidad en los portafolios de cara a lo que viene.
Así concluimos nuestra investigación y análisis del cierre de mercados julio 2024 según la mirada de nuestro equipo de research.
Si nuestro informe les fue de utilidad, pueden colaborar con nuestro equipo de research invitándonos un cafecito para que sigamos creciendo día a día. ☕
DESCARGO DE RESPONSABILIDAD
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican, promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.
Elegí cómo queres comenzar
a operar con nosotros.
Abrí o vinculá tu cuenta con alguno de estos brokers




Abrí o vinculá tu cuenta con alguno de estos brokers
