Research de Mercados Agosto 2026

Agosto: mayor tensión cambiaria, tasas en pesos más altas y un mercado que comienza a recalibrar expectativas
Agosto fue un mes de recalibración para los mercados, tanto en Argentina como a nivel internacional. En el plano local, el Gobierno priorizó sostener el dólar por debajo de $1.500, convalidando tasas en pesos más elevadas en un contexto de liquidez en pesos estructuralmente más ajustada . La curva soberana en pesos acompañó ese movimiento y el riesgo país pasó de niveles cercanos a los 450 puntos a superar los 500 hacia el cierre del mes. En paralelo, la inflación de julio sorprendió levemente al alza y la actividad mostró señales mixtas: el EMAE de junio volvió a terreno positivo, aunque el consumo y la industria todavía no muestran una recuperación pareja. La confianza del consumidor retrocedió por segundo mes consecutivo, mientras que la confianza en el Gobierno mejoró, en un mercado que empezó a prestar más atención al escenario político de cara a 2027.
El frente internacional, estuvo marcado por un cambio de expectativas sobre la política monetaria de la Fed, seguido por un aumento de la cautela ante la suba de las tasas largas en EE.UU., las tensiones geopolíticas y el petróleo, generando una toma de ganancias en mercados emergentes y mayor presión sobre los activos argentinos. A nivel corporativo, los balances continuaron mostrando una economía de dos velocidades: mientras las empresas de calidad y con fuerte generación de caja mantuvieron buenos resultados, otros sectores comenzaron a enfrentar mayor presión sobre sus valuaciones. En este contexto, el mercado se volvió más selectivo, dando mayor importancia a la calidad de los activos, sus valuaciones y una adecuada diversificación.
Por Joaquin Piacentini y Julián Cordón, Financial Support Inversiones Andinas.
Contexto Local
Inflación y actividad: un tropiezo en los precios, una recuperación que sigue sin ser pareja
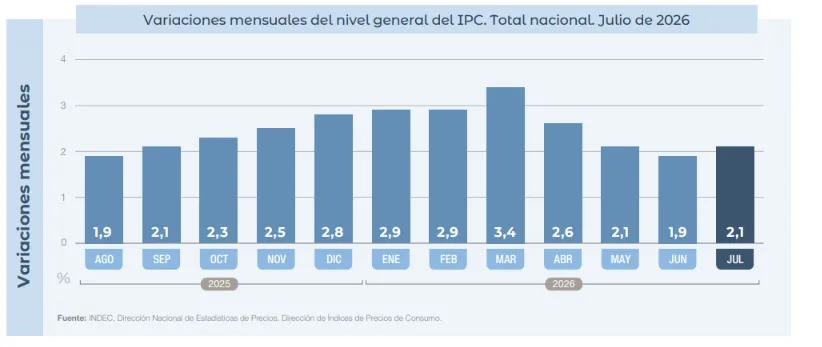
El principal dato del mes fue la inflación de julio, conocida en agosto: 2,1% mensual, ligeramente por encima del 2,0% esperado por el REM, interrumpiendo la desaceleración de los tres meses previos. La suba estuvo explicada en buena medida por factores estacionales: durante las vacaciones de invierno, Recreación y cultura aumentó 5,0% y Restaurantes y hoteles 2,8%, siendo las categorías de mayor incidencia. Alimentos y bebidas también aceleró, a 2,0% desde 1,3% en junio, impulsado principalmente por frutas (+4,1%) y verduras (+7,6%). Los precios regulados avanzaron 2,1%, con subas de 4,1% en transporte público y 2,2% en gas y electricidad, mientras que los combustibles continuaron desacelerando por tercer mes consecutivo, con una suba de apenas 0,6%.
El dato que merece mayor seguimiento es la inflación núcleo, que aceleró a 1,8% mensual desde 1,6% en junio. A diferencia del índice general, este componente tiene una menor incidencia de factores estacionales, por lo que resulta más relevante para evaluar la tendencia subyacente. Los primeros indicadores de alta frecuencia de agosto apuntaban, de todas formas, a una nueva moderación hacia la zona de 1,7%-1,8%, lo que permite interpretar el dato de julio más como una interrupción transitoria que como un cambio de tendencia. La inflación interanual se ubicó en 33,8%, frente al 33,5% de junio, mientras que el acumulado de los primeros siete meses del año alcanzó 19,3%.
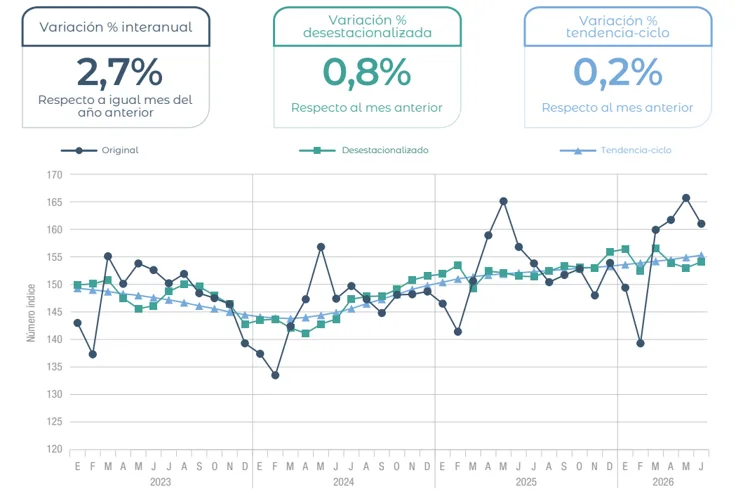
Del lado de la actividad, el INDEC publicó el EMAE de junio, que mostró un crecimiento de 0,8% mensual desestacionalizado, luego de dos meses consecutivos de caída. En términos interanuales, la actividad avanzó 2,7% y acumuló una expansión de 1,9% en los primeros seis meses de 2026. Sin embargo, la recuperación continúa mostrando una elevada dispersión sectorial: mientras pesca (+34%) y minería (+14%) mantienen un fuerte dinamismo, sectores como industria (-1,9%), comercio (-1,2%), sector público (-1,4%) y agro (-10%) continúan rezagados. La economía sigue mostrando, así, una recuperación heterogénea, con los sectores vinculados a energía, minería y agroexportación mostrando mayor fortaleza frente a un consumo, industria y construcción que todavía no logran consolidar una recuperación sostenida.
La balanza comercial de julio aportó una señal positiva, con un superávit de US$2.115 millones. Las exportaciones crecieron 14,1%, hasta US$8.854 millones, mientras que las importaciones cayeron 1,7%, hasta US$6.739 millones. El comercio total alcanzó US$15.593 millones, un 6,7% más que un año atrás. El sostenimiento del superávit comercial continúa siendo un factor favorable para la disponibilidad de divisas, especialmente en un contexto en el que la acumulación de reservas enfrenta mayores desafíos. En materia salarial, las nuevas paritarias continúan logrando, en términos generales, compensar la inflación, aunque todavía sin generar una recuperación significativa del poder adquisitivo.
El principal desafío para la segunda mitad del año pasa justamente por la capacidad de los ingresos reales para impulsar el consumo. Con una inflación estabilizada en torno al 2% mensual, los salarios podrían recomponerse de manera gradual, aunque difícilmente generen por sí solos un fuerte impulso sobre la actividad. En un contexto donde el margen fiscal para estimular la economía es limitado, el crédito aparece como uno de los principales canales disponibles para dinamizar el consumo y la inversión. En julio, el crédito en pesos volvió a crecer en términos reales por primera vez desde diciembre de 2025, aunque la recuperación sigue siendo desigual y se concentra principalmente en líneas de corto plazo para empresas, donde la morosidad es relativamente baja, mientras que el crédito a personas físicas —tarjetas y préstamos personales— continúa condicionado por niveles elevados de mora.

Esta morosidad tiene un componente estructural, asociado al fuerte crecimiento del crédito durante 2024-2025 y al posterior deterioro de los ingresos y el empleo privado, aunque también existen factores técnicos que mantienen elevados los indicadores actuales. La recuperación del stock de crédito y el paso del tiempo deberían contribuir gradualmente a reducirla, pero el segmento de personas físicas seguirá enfrentando restricciones mientras no se consolide una mejora en la capacidad de pago. Por su parte, el crédito en dólares mantiene un mayor dinamismo, apoyado en el crecimiento de los depósitos y en la flexibilización regulatoria, aunque continúa siendo sensible a eventuales episodios de volatilidad cambiaria. La flexibilización de las regulaciones bancarias apunta precisamente a profundizar este proceso y podría liberar alrededor de US$6.000 millones de capacidad adicional para financiar al sector privado. La perspectiva es favorable, aunque debe mantenerse cierta cautela: el crédito en dólares es particularmente sensible a episodios de volatilidad cambiaria y el sistema bancario presenta actualmente niveles de apalancamiento elevados. Una eventual salida de depósitos en la previa electoral de 2027, como ocurrió en otros episodios de tensión, podría frenar rápidamente el ritmo de originación.
Confianza: el consumo sigue siendo el eslabón débil
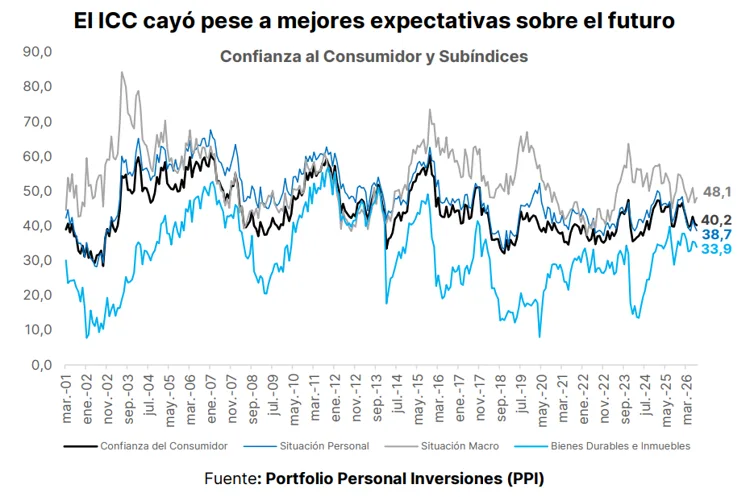
La confianza del consumidor volvió a deteriorarse en agosto. El Índice de Confianza del Consumidor (ICC) elaborado por la Universidad Di Tella cayó 1,1% respecto de julio, marcando la segunda baja consecutiva luego del retroceso de 4,8% registrado el mes anterior. El índice se ubicó en 40,2 puntos, apenas por encima del mínimo reciente alcanzado en abril. La caída se produjo pese a una mejora relativa en las expectativas hacia el futuro, lo que sugiere que el deterioro responde principalmente a una percepción más negativa de la situación actual, vinculada al poder adquisitivo y las condiciones del mercado laboral.
En contraste, el Índice de Confianza en el Gobierno (ICG) de la UTDT mostró una recuperación luego de haber alcanzado en julio su nivel más bajo desde el inicio de la gestión de Milei, en 1,94 puntos. En agosto, el índice avanzó 6,4%, hasta 2,06 puntos, registrando su segunda mejora mensual del año. En términos políticos, la evolución de la confianza mantiene un escenario relativamente favorable para el oficialismo de cara a 2027, aunque esta mejora todavía no se trasladó de manera significativa a la percepción del mercado sobre la deuda soberana.

Frente fiscal e institucional: el ancla se sostiene, pero con menos margen
En el plano legislativo, agosto mostró un menor impulso para la agenda del oficialismo en el Congreso, con la pérdida de la Ley de Tierras como uno de los principales ejemplos. El episodio refleja una mayor dificultad para avanzar con determinadas iniciativas y empieza a formar parte del análisis político de cara a 2027, especialmente porque la capacidad del Gobierno para sostener acuerdos y construir mayorías legislativas será relevante para avanzar con reformas estructurales. De todos modos, el deterioro de la dinámica parlamentaria no implica necesariamente un cambio inmediato en el rumbo económico, pero sí agrega un componente de incertidumbre política que el mercado comienza a incorporar con mayor atención.
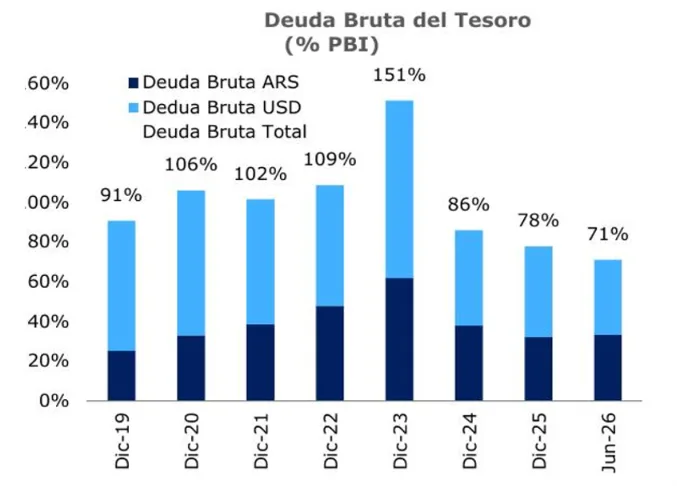
En el frente fiscal, el Sector Público Nacional mantuvo un superávit primario de $2,96 billones y financiero de $244.897 millones en julio, acumulando aproximadamente 0,9% y 0,1% del PBI, respectivamente, en los primeros siete meses del año. Sin embargo, detrás de este resultado aparece un desafío relevante: la recaudación acumula una caída real de aproximadamente $5,4 billones frente a 2025, explicada principalmente por menores derechos de exportación, IVA y aportes y contribuciones. La reducción del gasto compensó solo una parte de esta caída y se concentró en partidas discrecionales que ya se encuentran muy ajustadas. Por este motivo, aunque el ancla fiscal continúa siendo un punto central del programa y la deuda pública mantiene una trayectoria descendente, el margen para seguir ajustando el gasto es cada vez más limitado. En este contexto, un superávit primario cercano al 1% del PBI seguiría siendo compatible con una dinámica fiscal sostenible, aunque implicaría una menor holgura respecto de las metas originalmente acordadas con el FMI.
Con un margen fiscal cada vez más acotado para impulsar la actividad, el Gobierno comienza a apoyarse en otras herramientas para dinamizar el crédito, especialmente en aquellos segmentos con potencial para sostener la inversión y el consumo a mediano plazo. En este marco se destaca el fondeo del FGS a bancos comerciales mediante plazos fijos UVA por hasta $2 billones, destinados a impulsar el crédito hipotecario. El objetivo es canalizar esos fondos hacia préstamos de hasta 7,5% de tasa UVA, frente al rendimiento cercano al 10% que actualmente ofrecen bonos CER largos como el Discount Pesos. Con créditos hipotecarios en pesos por unos $8,5 billones, el esquema busca ampliar el financiamiento de largo plazo, aunque el diferencial actual de tasas dificulta la securitización tradicional de hipotecas hacia inversores institucionales.
Mercado y macro: fundamentos que mejoran, precios que empiezan a mirar 2027:
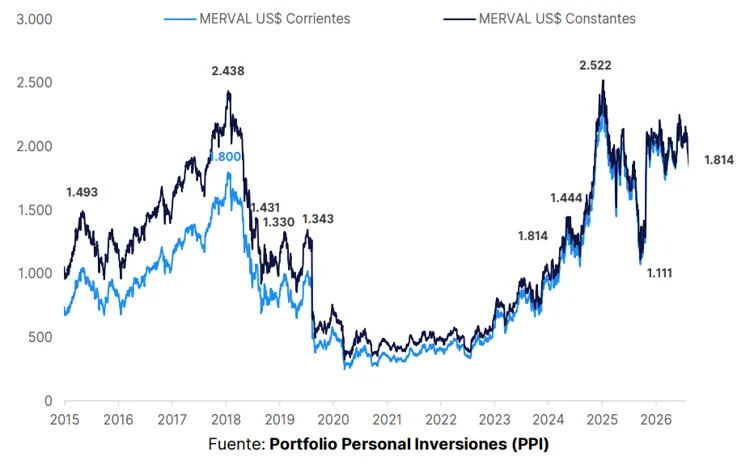
Agosto dejó una combinación particular entre los fundamentos de la economía y el comportamiento de los activos financieros. Por un lado, los datos macro mantuvieron señales favorables: superávit fiscal, superávit comercial en julio, crecimiento de la actividad en junio y una temporada de balances corporativos, en general, sólida. Por otro lado, los precios de los activos mostraron mayor volatilidad: el riesgo país subió más de 100 puntos básicos en pocos días hasta superar los 500, el Merval acumuló una caída superior al 10% durante el mes y la confianza del consumidor volvió a retrocer
Buena parte de este desacople parece responder a que el mercado está ponderando cada vez más el riesgo político y electoral hacia 2027, por encima de los fundamentos actuales. La pérdida de impulso legislativo, el deterioro de algunas encuestas y la incertidumbre sobre la capacidad del oficialismo para sostener su programa empiezan a incorporarse en los precios. A esto se suma el esquema cambiario, que prioriza mantener el dólar por debajo de $1.500 a costa de tasas en pesos más elevadas, generando dudas sobre cuánto tiempo puede sostenerse esta estrategia. Con el riesgo país todavía por encima de los niveles compatibles con un regreso pleno a los mercados internacionales y con más de un año por delante hasta las elecciones, la corrección de agosto luce, por ahora, más como un ajuste puntual que como un cambio de tendencia. De todos modos, seguiremos de cerca si esta dinámica se estabiliza o si el mercado continúa exigiendo una prima de riesgo adicional en los próximos meses.
Con el riesgo país todavía por encima de los niveles necesarios para un regreso pleno a los mercados internacionales y más de un año por delante hasta las elecciones, no vemos motivos para realizar cambios estructurales en las carteras. Un punto adicional a considerar es que, a medida que el mercado comience a mirar con mayor atención el escenario electoral de 2027, la sostenibilidad política del programa económico podría adquirir tanta relevancia como la sostenibilidad fiscal. En ese contexto, un eventual menor superávit fiscal, si estuviera orientado a evitar un ajuste adicional del gasto y sostener la actividad, podría incluso ser interpretado positivamente por el mercado si mejora las perspectivas electorales del oficialismo. La contracara es clara: cualquier deterioro de los fundamentos utilizado para sostener la actividad en el corto plazo terminará siendo el punto de partida que deberá enfrentar el próximo Gobierno.
Dólar en Agosto 2026
Dólar y reservas: más flexibilidad en torno a $1.500 y una meta de reservas ya cumplida"
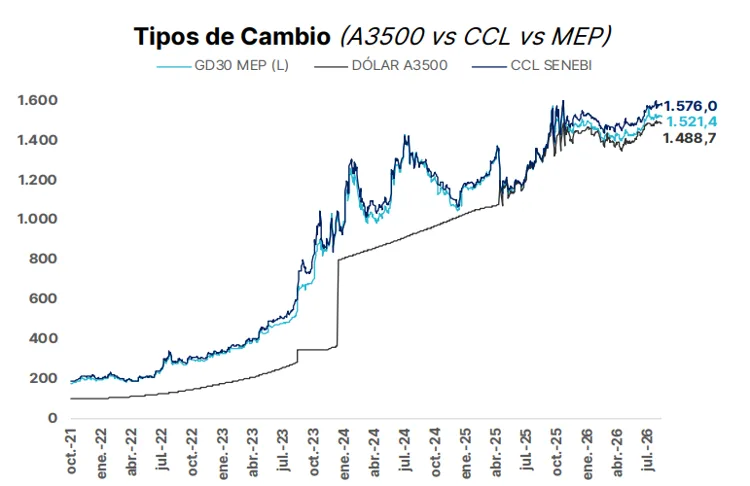
Agosto comenzó con un dólar mayorista en torno a $1.485. Durante el mes, el tipo de cambio fue ganando presión y terminó superando el nivel de $1.500, que se había convertido en una referencia implícita para el mercado. El MEP y el CCL acompañaron ese movimiento, manteniéndose por encima del mayorista pero con brechas relativamente acotadas. Del lado de las reservas, BCRA redujo significativamente su ritmo de compras de divisas: en agosto acumuló apenas US$548 millones hasta el 26/08, muy por debajo de los US$2.163 millones de julio.
Las reservas brutas mostraron una dinámica volátil y llegaron a superar los US$50.000 millones, aunque parte de esa mejora respondió a la revalorización del oro y no a una mayor acumulación genuina de dólares. En paralelo, la recompra de Letras Intransferibles permitió llevar las reservas internacionales netas a unos US$6.500 millones, su nivel más alto desde septiembre de 2021. En conjunto, agosto dejó una señal clara: el Gobierno comenzó a permitir una mayor flexibilidad del tipo de cambio para reducir la presión sobre las tasas en pesos, resignando parte del ritmo de acumulación de reservas. La discusión hacia adelante pasa por encontrar un equilibrio entre dólar, tasas, reservas y actividad, especialmente de cara a un escenario electoral que irá ganando peso durante 2027.
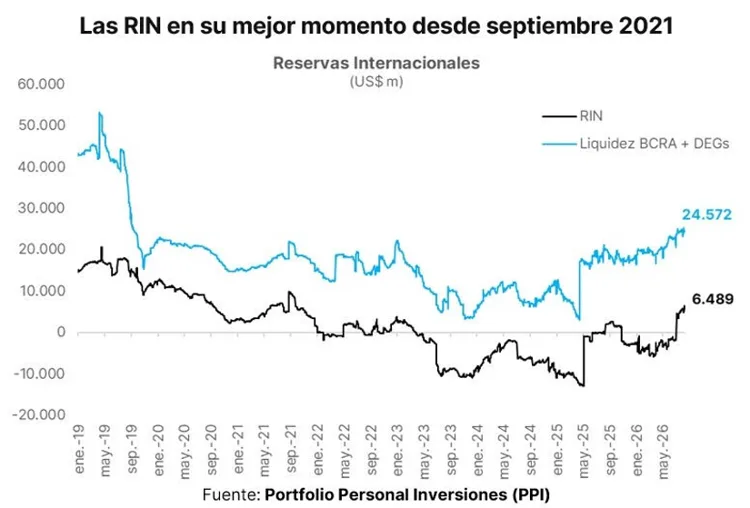
La lectura del mes combina, entonces, una menor capacidad de acumulación genuina de dólares con una mejora del stock de reservas explicada parcialmente por factores financieros y contables. El BCRA compró considerablemente menos divisas que en julio, mientras que la revalorización del oro y la recompra de Letras Intransferibles explican una parte importante de la mejora observada en las reservas. La flexibilización del financiamiento bancario en dólares a empresas, al exigir la liquidación de esos préstamos en el mercado oficial, aparece como una fuente adicional de oferta de divisas hacia adelante.
Un elemento central para entender la dinámica de agosto fue la tensión entre sostener el tipo de cambio y mantener bajo control las tasas en pesos. Durante más de tres semanas, desde la fijación de la Lelink de julio, el Gobierno defendió un techo virtual cercano a $1.500 en el spot. La contracara fue un fuerte aumento de las tasas interbancarias, que llegaron a superar el 28% promedio el 19 de agosto, su nivel más alto desde fines de febrero. Ese mismo día, el BCRA inyectó aproximadamente $1,3 billones, una de sus mayores operaciones expansivas desde enero. La liquidez se relajó, las tasas comenzaron a comprimirse y pocos días después, el dólar mayorista terminó superando los $1.500.
La dinámica deja en evidencia una tensión difícil de evitar: bajo un esquema cambiario con controles de capitales acotados, no resulta sostenible controlar simultáneamente y durante mucho tiempo el precio del dólar y la tasa de interés. Cuando el Gobierno priorizó sostener el tipo de cambio, el ajuste se trasladó a las tasas; cuando permitió una mayor flexibilidad cambiaria, pudo aliviar la presión sobre el mercado de pesos y recuperar margen para acumular reservas.
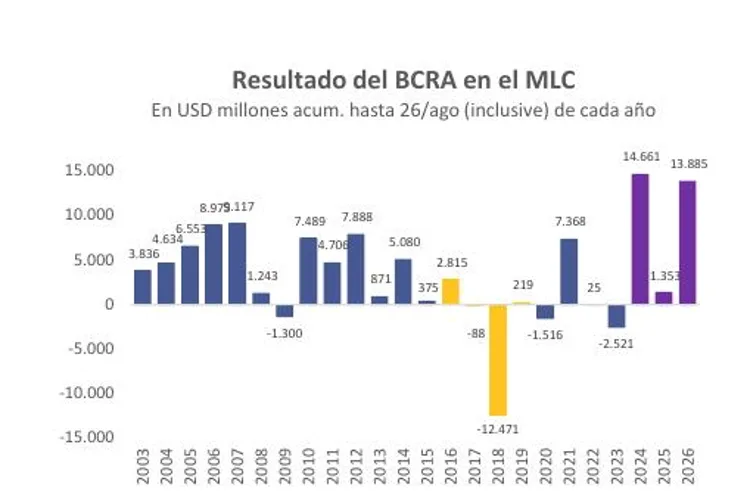

Hacia el cierre del mes, el tipo de cambio se sostuvo de forma relativamente ordenada por debajo de la banda superior. Del lado de las reservas, el BCRA ya superó su meta anual de compras pactada con el FMI, aunque el ritmo se moderó fuerte en agosto frente a julio, lo que le da al equipo económico algo más de margen de cara a los vencimientos de 2026 y 2027
- Dólar Oficial: $1511 (Julio) vs. $1530 (Agosto) | Var: +1,3%
- Dólar MEP: $1517 (Julio) vs. $1538 (Agosto) | Var: +1,4%
- Dólar CCL: $1576 (Julio) vs. $1598 (Agosto) | Var: +1,4%
- Dólar A3500 (Mayorista): $1485 (Julio) vs. $1508 (Agosto) | Var: +1,5%
La dinámica de las últimas ruedas sugiere un cambio de prioridades respecto de julio: después de varias semanas en las que se buscó sostener el dólar cerca de $1.500 a costa de una mayor tensión en las tasas, el esquema comenzó a admitir una mayor flexibilidad del tipo de cambio. Esto permitiría reducir la volatilidad del mercado de pesos y, al mismo tiempo, recuperar capacidad de compra de reservas. El nuevo equilibrio parece apuntar hacia un dólar algo más flexible acompañado por tasas más bajas, especialmente si el objetivo pasa a ser recuperar el crédito y la actividad.
De cara a los próximos meses, hay un factor estacional a seguir: en la segunda mitad del año suele ingresar menos dólares del agro, porque buena parte de la cosecha de soja ya se liquidó en los meses previos. Esto se ve parcialmente compensado porque el precio de la soja se recuperó levemente (en torno a los US$440 por tonelada) y porque el superávit energético se mantiene: en lo que va de 2026 ronda los US$7.000 millones, muy por encima del déficit que tenía el sector hace algunos años. Por eso, el frente externo no luce hoy como el principal riesgo para el dólar. El foco, en cambio, está cada vez más puesto en la dinámica política y electoral de 2027. En este contexto, no esperamos un desborde cambiario, sino más bien algo más de volatilidad, sobre todo si el mercado empieza a pedirle una tasa más alta al país a medida que se acerquen las elecciones.
Mundo Pesos Agosto 2026
Curva de pesos: rendimientos atractivos, pero el tramo largo exige cautela ante el riesgo electoral
Agosto dejó una curva de pesos con tasas elevadas y una marcada diferencia entre el atractivo del tramo corto y la incertidumbre del tramo largo. La tasa fija se movió mayormente en la zona de 27%-29% TIR, con los Boncap 2027 consolidando TEA superiores al 28%, mientras que la curva CER se desplazó entre 30 y 60 puntos básicos. La inflación de julio, de 2,1% frente al 2,0% esperado, generó inicialmente una suba de las tasas cortas desde la zona del 22% hacia el 24%, mientras que los plazos de 12 meses llegaron a ubicarse cerca del 28% TNA. Hacia el cierre, la curva de tasa fija se mantuvo aproximadamente entre 24% y 28% TNA, ofreciendo rendimientos reales positivos frente a las expectativas de inflación.
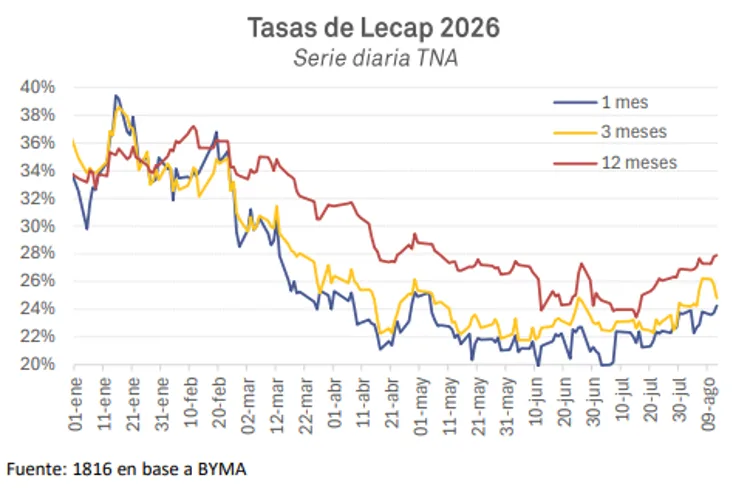
La liquidez ajustada del sistema y la incertidumbre electoral fueron los dos factores centrales detrás de este nivel de tasas. La caución y la TAMAR alcanzaron máximos desde febrero, presionando sobre toda la curva. Si bien los rendimientos reales son positivos y se vuelven más atractivos a medida que aumenta el plazo, el mercado exige una prima creciente para asumir mayor duration, en un contexto donde el stock de títulos en pesos con vencimiento durante el próximo mandato pasó de unos $20 billones en enero a casi $100 billones a valores de mercado, sin considerar el Cuasipar. Esa mayor oferta ayuda a explicar la performance más débil del tramo largo: el primer bono dual emitido en 2026, pese a acumular más de 40% de TEA, cotizaba hacia fines de agosto prácticamente en los mismos niveles que dos meses y medio atrás

En materia de financiamiento, las dos licitaciones del mes mostraron un Tesoro todavía capaz de renovar sus vencimientos, aunque priorizando cada vez más el corto plazo. La licitación del 12 de agosto alcanzó un rollover de 100,26%, con $4.491,7 mil millones captados y una oferta concentrada principalmente en tasa fija, complementada con instrumentos CER y dólar linked. En la última licitación, el 27 de agosto, se recibieron ofertas por $13,18 billones y se adjudicaron $12,16 billones, nuevamente con un menú acotado y vencimientos concentrados en 2026-2027. Las tasas de los instrumentos más cortos se mantuvieron elevadas, en torno al 27%-29% de TIR y el Tesoro no ofreció instrumentos en dólares. Mantenemos una visión constructiva sobre el tramo corto de tasa fija, donde los rendimientos permiten capturar una tasa real sin exponerse al riesgo electoral.
Deuda Soberana Agosto 2026
Riesgo país, contexto de tasas globales y financiamiento del Tesoro
El riesgo país transitó agosto con alta volatilidad. Comenzó el mes en la zona de los 450 puntos, llegó a comprimir hasta un mínimo de 411 durante la primera semana, pero luego escaló hasta superar los 500 puntos por primera vez desde fines de mayo, con un máximo intradiario de 535 hacia la tercera semana. Cerró agosto en torno a los 513 puntos, sin recuperar el terreno perdido.

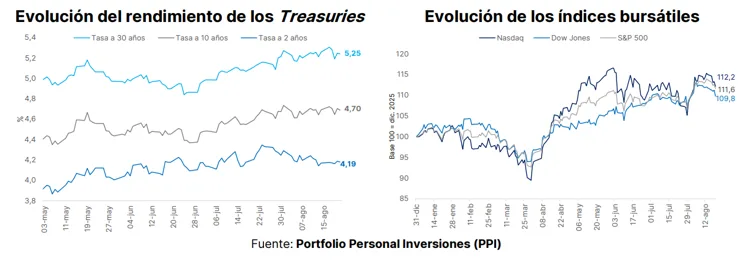
Parte del deterioro respondió al contexto externo: la tasa del Treasury a 30 años superó el 5% por primera vez desde 2007, presionando en general a la deuda emergente, mientras el Tesoro de EE.UU. anunció que duplicaría sus recompras de bonos largos para calmar al mercado. A esto se sumó, hacia el cierre del mes, un mensaje más duro de lo esperado por parte de la Fed tras el debut de Kevin Warsh en Jackson Hole, quien señaló que todavía podría ser necesario mantener las tasas altas para asegurar que la inflación converja de forma sostenida . El resto de la corrección parece haber respondido más a factores locales : el mercado comenzó a prestar mayor atención al escenario electoral de 2027, en un contexto de menor impulso legislativo del oficialismo y de encuestas de imagen más débiles .
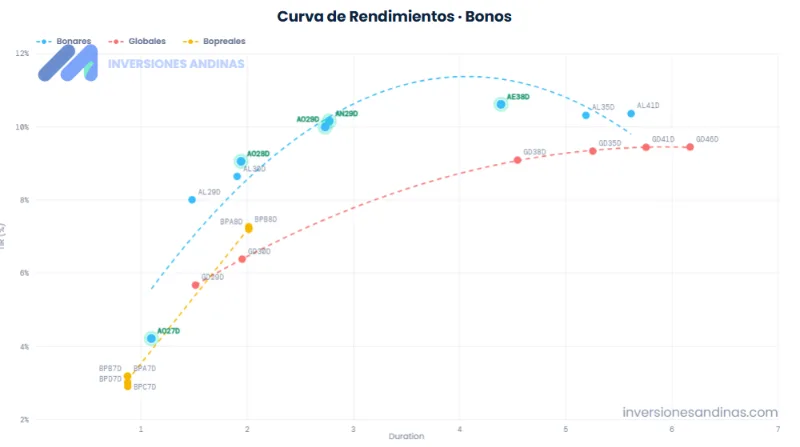
Con el riesgo país todavía en niveles elevados y la volatilidad de la última semana como recordatorio de que el camino hacia la compresión no es lineal, no vemos motivo para grandes cambios en el posicionamiento general sobre la deuda soberana. El tramo corto sigue siendo la opción de menor volatilidad, mientras que el tramo largo de la curva luce atractivo en este nivel de precios, con más de un año todavía por delante hasta las elecciones, la mayor tasa de entrada que dejó la corrección compensa la volatilidad adicional para quien está dispuesto a tolerarla.
Deuda Corporativa Agosto 2026
Obligaciones Negociables: primario y secundario
El mercado de renta fija corporativa volvió a mostrar durante agosto un comportamiento más estable que la deuda soberana, en un contexto de mayor cantidad de emisiones y alternativas de financiamiento para empresas de buena calidad a tasas todavía atractivas. En el mercado primario, YPF Luz colocó una nueva Obligación Negociable a 2030 a una tasa del 5%, mientras que Edenor sumó una nueva emisión (DNCBD) con vencimiento en 2029 a una TIR en torno al 8%. Más adelante en el mes, Pampa Energía salió a buscar hasta US$200 millones con una nueva ON a 48 meses, a una tasa cercana al 5,5%. Esta última no nos pareció particularmente atractiva, ya que en el mercado secundario seguíamos encontrando alternativas de calidad crediticia similar con rendimientos más cercanos al 7%.
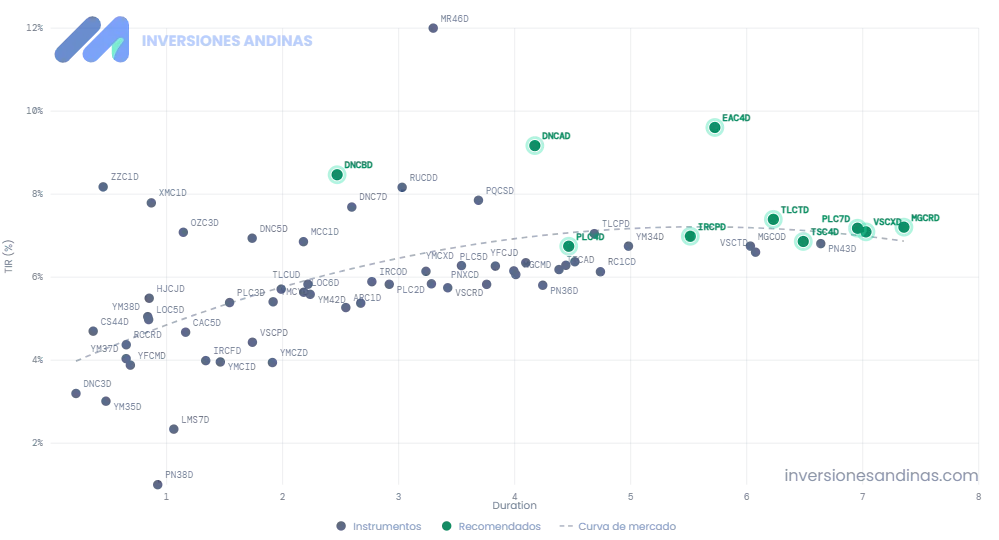
Otro dato positivo fue la mejora en las calificaciones crediticias de cinco emisores corporativos durante agosto, según FIX SCR. Edenor pasó de A+ a AA- con perspectiva positiva; EDEMSA, de A+ a AA-; Central Puerto, de AA+ a AAA; y tanto CNH Industrial Capital como JD Financial Credit Argentina, de AA a AAA. Estas mejoras reflejan una evolución favorable de los fundamentos y una mayor solidez financiera de los emisores, con el caso de Edenor particularmente destacado por su perspectiva positiva.
En este contexto, mantenemos una postura selectiva y priorizamos créditos de primera línea e instrumentos conservadores. No buscamos simplemente la mayor TIR disponible, sino una combinación adecuada entre calidad crediticia, duration y rendimiento. Hoy, el mercado ofrece numerosas alternativas y creemos que es preferible aprovechar créditos de emisores sólidos en el secundario, donde todavía pueden encontrarse rendimientos cercanos al 7%, antes que asumir riesgo adicional por unos puntos más de rendimiento.
Hacia adelante, la oferta corporativa podría seguir ampliándose. La facilitación de la emisión de deuda corporativa en moneda extranjera incluida en el paquete de reformas de julio, junto con la flexibilización del financiamiento bancario en dólares a empresas, apunta en la misma dirección. Para el inversor, una mayor oferta debería traducirse en más oportunidades para seleccionar créditos de calidad a precios competitivos, aunque será clave mantener la selectividad a medida que aumente la cantidad de emisiones.
El MERVAL Agosto 2026
Merval: corrección del índice y desempeño sectorial
El Merval atravesó un agosto negativo, aunque la dinámica fue más de corrección y consolidación que de derrumbe. El índice llegaba al mes después de cerrar julio con una suba de 2,2% mensual en pesos y 3,9% en dólares, lateralizando alrededor de los US$2.100. Sin embargo, durante las primeras semanas de agosto se profundizó la toma de ganancias: el índice perforó los US$2.000 y llegó a ubicarse en torno a los US$1.871, su nivel más bajo desde el 19 de mayo. Hacia el cierre del mes apareció cierta estabilización, con una recuperación semanal de 1,4%, aunque todavía dentro de un escenario de consolidación.
Energía: resultados sólidos y Vaca Muerta como principal catalizador
Dentro del panel, el sector energético fue uno de los más resistentes, apoyado en un Brent que se sostuvo por encima de los US$90 en varios tramos del mes y en una temporada de balances sólida: YPF publicó un trimestre récord, con ingresos creciendo 42% interanual y un margen EBITDA de 43%, el más alto en veinte años. El sector bancario, en cambio, fue uno de los más golpeados, con un retroceso acumulado cercano al 20% desde comienzos de julio, pese a balances con mejoras interanuales relevantes, como el de BBVA Argentina, cuyo resultado neto ajustado mejoró 44,6% respecto del trimestre anterior.
Dentro del panel argentino, el sector energético mostró la mayor fortaleza relativa. El desempeño estuvo respaldado por una temporada de balances particularmente sólida y, sobre todo, por la expansión de la producción no convencional en Vaca Muerta, que continúa siendo uno de los principales argumentos estructurales para la renta variable argentina.
Pampa Energía presentó un balance destacado, con un EBITDA consolidado de US$337 millones (+67% i.a.). El segmento upstream más que duplicó su resultado, alcanzando US$182 millones (+109% i.a.), impulsado por el ramp-up de Rincón de Aranda, que ya produce 22,2 kbbl/d, con una meta de alcanzar una meseta de 45.000 bbl/d en 2027.
A pesar de la solidez de estos números, la acción no logró acompañar completamente el resultado. El mercado tomó nota de que la cobertura de precios de la compañía dejó fuera una parte importante de la suba del Brent posterior al conflicto entre Irán e Israel, limitando el beneficio que Pampa pudo capturar del incremento del precio internacional.
YPF, por su parte, volvió a mostrar una performance operativa destacada. La compañía presentó un trimestre récord, con ingresos creciendo 42% interanual, un EBITDA ajustado de US$2.804 millones (+149% i.a.) y un margen EBITDA del 43%, el nivel más alto en veinte años. Además, generó US$824 millones de flujo de caja libre y redujo su deuda neta en US$771 millones. El shale ya representa cerca del 80% de la producción total de petróleo de la compañía.
La estrategia de YPF continúa enfocándose en Vaca Muerta, en línea con su plan de concentrar capital en el desarrollo no convencional. En este marco, confirmó la venta de dos clústeres de producción convencional en Mendoza por US$405 millones, avanzando en la desinversión de activos no estratégicos.
Las perspectivas del sector también se mantienen favorables, respaldadas por el potencial de los recursos no convencionales de Vaca Muerta y por el marco del RIGI, que continúa favoreciendo inversiones de gran escala y el desarrollo de nueva infraestructura.
Bancos: buenos balances, pero una transición en el modelo de rentabilidad
El sector bancario fue uno de los principales lastres del Merval durante agosto, prolongando la corrección iniciada en julio. Sin embargo, la caída de las cotizaciones no estuvo acompañada por un deterioro generalizado de los balances, sino que respondió principalmente a un cambio en las expectativas sobre el modelo de generación de resultados del sector.
Durante los últimos años, la elevada inflación favoreció los ingresos vinculados a instrumentos indexados y a la nominalidad de la economía. Con una inflación más baja, estos efectos comienzan a moderarse y los bancos vuelven a depender cada vez más de la intermediación financiera tradicional, el crecimiento del crédito y la calidad de las carteras. A esto se sumó un aumento de la morosidad, que moderó las expectativas sobre una recuperación rápida vía expansión del crédito.
A pesar de esta transición, los balances continúan mostrando una evolución favorable y mejoras en rentabilidad. Hacia adelante, será clave monitorear la evolución de la morosidad, el crecimiento del crédito privado, los márgenes de intermediación y la capacidad de los bancos para sostener la rentabilidad sin depender de resultados asociados a la inflación. Si estos indicadores muestran una mejora sostenida, el sector podría recuperar atractivo de manera gradual en el mediano plazo.
Mercados Internacionales Agosto 2026
Wall Street: tasas, Fed y mayor sensibilidad al déficit
Agosto estuvo marcado por un cambio en las condiciones financieras internacionales. Durante buena parte del mes, los datos de empleo e inflación en EE.UU. reforzaron las expectativas de una política monetaria más flexible. Las nóminas no agrícolas de julio cayeron 23.000 puestos frente a los +57.000 esperados, mientras que el IPC mostró una variación mensual de 0,1% y una inflación núcleo de 0,2%. Este escenario favoreció a la renta variable y llevó al S&P 500 a nuevos máximos. Sin embargo, hacia el cierre, el foco volvió a trasladarse hacia la inflación, la política monetaria y el deterioro fiscal estadounidense, con el Treasury a 30 años superando el 5%, su nivel más alto desde 2007.
La presión sobre la deuda larga llevó al Tesoro a duplicar sus recompras de bonos de largo plazo, buscando mejorar la liquidez y contener la presión sobre la curva. Hacia el cierre del mes comenzó a observarse un efecto concreto de la medida: el diferencial del Treasury a 30 años frente a los swaps de vencimiento equivalente se comprimió a su nivel más bajo desde febrero. Sin embargo, las recompras no modifican los factores estructurales detrás de las tasas largas, vinculados principalmente al déficit y las necesidades de financiamiento del Tesoro.
El cambio más relevante llegó con Jackson Hole. El PCE de julio mostró una inflación general de 0,2% mensual y 3,7% interanual, mientras que el PCE núcleo se ubicó en 3,3% interanual. En este contexto, Kevin Warsh reforzó la necesidad de observar una convergencia más clara de la inflación y señaló que le resultaba difícil considerar restrictivas las condiciones financieras actuales. La reacción fue inmediata: el Treasury a dos años alcanzó 4,36% y la probabilidad implícita de una suba de tasas en septiembre pasó de 39,9% a 57%.
Esta dinámica deja como principal foco para septiembre la reunión de la Fed y el comportamiento de la curva de Treasuries, especialmente el contraste entre el tramo corto y el largo. En la última semana del mes, por ejemplo, el rendimiento del bono a dos años subió 2,83%, mientras que el de 30 años cayó 1,19%, reflejando cómo el mercado comenzó a descontar una política monetaria más restrictiva en el corto plazo, pero una menor inflación hacia adelante. El seguimiento de estas variables resulta central para evaluar el impacto sobre activos de mayor duration, valuaciones y decisiones de posicionamiento.
Petróleo y geopolítica: un riesgo que cambió de naturaleza
El petróleo atravesó un agosto de elevada volatilidad, condicionado por la evolución del conflicto en Medio Oriente y el riesgo sobre las rutas de suministro. El Brent llegó a ubicarse en torno a US$79 durante la primera parte del mes, para luego recuperar terreno y superar nuevamente los US$90 hacia la tercera semana, a medida que se reavivaron las tensiones con Irán. El tránsito por el estrecho de Ormuz permaneció prácticamente paralizado durante buena parte del período, aunque algunos productores de la región lograron mantener sus exportaciones.
Hacia el cierre, el frente iraní comenzó a incorporar una mayor utilización de herramientas económicas y comerciales, con sanciones sobre unas 60 entidades, personas y embarcaciones vinculadas al contrabando de petróleo, transporte marítimo y oro. China resulta especialmente relevante dentro de este esquema, al absorber cerca del 90% de las exportaciones de crudo iraní. Al mismo tiempo, Irán y Omán alcanzaron un marco interino sobre el estrecho de Ormuz y se sumaron potenciales fuentes adicionales de oferta, modificando la naturaleza del riesgo petrolero.
El mercado comenzó a reflejar este cambio: en una de las semanas de mayor tensión, el WTI cayó 4,6% hasta US$81,77 y el Brent 5,06% hasta US$88,38. El riesgo pasó así de estar concentrado en una eventual interrupción del suministro a la convivencia de fuerzas contrapuestas sobre la oferta. Para los mercados, el principal punto a monitorear continúa siendo la posibilidad de que una escalada geopolítica vuelva a trasladarse a los precios de la energía y posteriormente, a las expectativas de inflación. Esto resulta especialmente relevante para la política monetaria estadounidense y por extensión, para la valuación de los activos financieros globales.
Temporada de balances: crecimiento sólido, pero mayor selectividad
La temporada de resultados del S&P 500 volvió a mostrar una evolución sólida de las ganancias corporativas. Con casi la totalidad de compañías ya reportadas, el 84% superó las expectativas de EPS, mientras que las ganancias crecieron 41% interanual, acumulando siete trimestres consecutivos de crecimiento de doble dígito. Los ingresos, por su parte, avanzaron 15%, la mayor suba desde fines de 2021.
Sin embargo, los balances también mostraron una dispersión importante. Al excluir Alphabet y Amazon, por ejemplo, la sorpresa positiva de ganancias se reduce de más de 29% a 11%, evidenciando cuánto pesan las grandes compañías dentro de los resultados agregados. Esto refuerza la importancia de analizar cada compañía de manera individual y no interpretar la fortaleza del índice como una señal homogénea para todo el mercado.
La inteligencia artificial continuó siendo uno de los principales motores de crecimiento. NVIDIA fue uno de los casos más destacados del mes, con ingresos por US$96.200 millones (+106% i.a.), ingresos de Data Center por US$89.000 millones (+117% i.a.), EPS ajustado de US$2,22 y un margen bruto ajustado de 75%. Para el próximo trimestre proyectó ingresos de US$108.000 millones ±2%, aun contemplando cero ingresos provenientes de centros de datos en China. El flujo de caja libre alcanzó US$21.300 millones y la compañía devolvió aproximadamente US$26.000 millones a sus accionistas.
La reacción del mercado fue contundente, con una suba de 8,74% posterior al balance. Más allá del beat, el dato relevante fue que la demanda continúa creciendo a un ritmo que supera la capacidad disponible: los compromisos de suministro de NVIDIA pasaron de US$119.000 millones a US$279.000 millones en tres meses. Esto ayuda a explicar por qué el mercado continúa otorgando una elevada valoración a la compañía, aunque también obliga a monitorear la capacidad de producción y la sostenibilidad de estos niveles de crecimiento. Desde que sumamos esta acción a nuestras recomendaciones a mediados de Junio hasta hoy su cotización aumentó un 12%
El contraste con Marvell (líder en el diseño y desarrollo de semiconductores avanzados e infraestructura de datos) resulta ilustrativo. La compañía también presentó resultados récord, con ingresos de US$2.739 millones (+37% i.a.) y un crecimiento de 46% en Data Center, pero la acción cayó más de 10%. La diferencia no estuvo únicamente en los resultados, sino en cuánto de las expectativas ya estaba incorporado en el precio. Este tipo de divergencias fue uno de los principales focos de nuestro seguimiento durante la temporada de balances.
Seguimiento de oportunidades: fundamentos, valuaciones y flujos
Durante agosto realizamos un seguimiento integral de la temporada de balances y de las principales oportunidades internacionales, analizando resultados, márgenes, generación de caja, perspectivas de crecimiento, valuaciones y reacción de las cotizaciones. El objetivo fue evaluar no solamente qué compañías estaban creciendo, sino si ese crecimiento continuaba justificando los precios que el mercado estaba dispuesto a pagar.
En Mercado Libre, el comportamiento de la cotización comenzó a acompañar de manera más gradual la evolución de sus fundamentos. La compañía acumula 30 trimestres consecutivos de crecimiento de ingresos superior al 30% interanual, mientras Mercado Pago y el ecosistema de comercio electrónico continúan expandiéndose en la región. El seguimiento durante el mes estuvo centrado en cómo esta evolución operativa continúa trasladándose progresivamente a la valuación, más allá de los movimientos puntuales de la acción.
Bitcoin también tuvo un mes destacado, sostenido por un contexto de dólar bajo presión estructural y un impulso regulatorio adicional a partir de la discusión de la CLARITY Act en EE.UU. El precio rompió la línea de tendencia bajista que arrastraba desde octubre de 2025 y recuperó la media móvil de 200 días, un indicio de que podría estar gestándose un giro de mediano plazo El activo llegó a tocar los US$80.000, mientras que IBIT acumuló una recuperación cercana al 32% desde nuestra recomendación desde principios de junio. El movimiento estuvo acompañado por fuertes entradas en los ETF spot que durante ocho ruedas consecutivas ingresaron aproximadamente US$2.800 millones, la racha más extensa desde abril.
La evolución del activo también permitió evaluar la sostenibilidad del movimiento. La zona de US$70.000-72.000 logró sostenerse, mientras que los US$80.000 continúan funcionando como una referencia relevante. Luego del mensaje de Warsh, Bitcoin llegó a caer hasta US$76.845 antes de recuperar parte del movimiento y terminar la semana en torno a US$78.000. La corrección mostró que las tasas y el dólar siguen siendo variables importantes para un activo de elevada volatilidad, aunque los fuertes flujos registrados durante el mes aportan un elemento adicional para el seguimiento de la tesis.

Posicionamiento y acompañamiento
La evolución del mes refuerza una idea central de nuestro posicionamiento: no alcanza con encontrar compañías que crezcan; también importa cuánto de ese crecimiento ya está incorporado en el precio y qué riesgos existen alrededor de esa expectativa. El contraste entre NVIDIA y Marvell es un buen ejemplo: ambas mostraron una fuerte evolución operativa, pero la respuesta del mercado fue completamente diferente por las expectativas que cada valuación ya descontaba.
Por eso, nuestro enfoque continúa centrado en activos de calidad, fundamentos sólidos y perspectivas de crecimiento, dentro de carteras diversificadas y con una exposición acorde al perfil y horizonte de cada inversor. El objetivo no es anticipar cada movimiento del mercado, sino construir posiciones con una mirada de mediano y largo plazo, monitorear sus fundamentos y ajustar el posicionamiento cuando cambia la relación entre riesgo y retorno.
Durante agosto, el seguimiento de balances, valuaciones, tasas, flujos y variables macroeconómicas permitió acompañar las decisiones clave de cartera, identificar nuevas oportunidades y revisar aquellas posiciones donde el escenario comenzó a modificarse. La combinación de análisis, diversificación y seguimiento continuo es la base sobre la que acompañamos las decisiones de nuestros clientes.
¿Querés saber cuál es la estrategia para Septiembre 2026? ¡Sumate a la Comunidad IA!
Subite a nuestra comunidad y accedé a importantes beneficios que te ayudarán a gestionar tus finanzas personales de la mejor manera posible.
Sumate al Newsletter:

|
Thank you for Signing Up |

|
Thank you for Signing Up |


Si nuestro informe: Research de Mercados Agosto 2026 les fue de utilidad, pueden colaborar con nuestro equipo de research invitándoles un cafecito para que sigamos creciendo día a día. ☕
DESCARGO DE RESPONSABILIDAD
La información incorporada en este documento proviene de fuentes públicas, siendo que Inversiones Andinas no ha sometido a las mismas a un proceso de auditoría, no otorga garantía de veracidad y/o exactitud sobre la misma, ni asume obligación alguna de actualizar la misma. Se advierte que parte de la información del presente documento está constituida por estimaciones futuras. Debido a riesgos e incertidumbres, los resultados reales o el desempeño de los valores negociables podrían diferir de dichas estimaciones. Además, todas las opiniones y estimaciones aquí expresadas están sujetas a cambios sin previo aviso. Los rendimientos pasados manifestados por valores negociables son un indicador y no implican, promesas de rendimientos futuros. Inversiones Andinas, sus ejecutivos u otros empleados, podrán hacer comentarios de mercado, orales o escritos, o transacciones que reflejen una opinión distinta a aquellas expresadas en el presente documento. El contenido de este documento no podrá ser considerado como una oferta, invitación o solicitud de ningún tipo para realizar actividades con valores negociables y otros activos financieros. Tampoco constituye en sí una recomendación de contratación de servicios o inversiones específicas. El receptor deberá basarse exclusivamente en su propia investigación, evaluación y juicio independiente para tomar una decisión relativa a la inversión, con el debido y previo asesoramiento legal e impositivo. Inversiones Andinas es un Agente Productor registrado ante la Comisión Nacional de Valores bajo la matrícula n° 1325.